Declaraciones, liquidaciones, justificantes de pago y comunicaciones con la Administración tributaria forman parte de la documentación que las empresas deben conservar durante años. Se trata de información especialmente sensible desde el punto de vista administrativo, ya que puede ser solicitada por la Administración tributaria mucho tiempo después de haberse generado.
La digitalización de documentación fiscal facilita la conservación de estos documentos y permite mantenerlos organizados, localizables y disponibles cuando la empresa necesita consultarlos o presentarlos ante un requerimiento de la Agencia Tributaria.
Contar con un archivo digital estructurado ayuda además a evitar búsquedas prolongadas entre carpetas físicas, cajas o diferentes ubicaciones de archivo, especialmente cuando la documentación fiscal acumulada corresponde a varios ejercicios.
Por qué la documentación fiscal exige especial cuidado
La documentación tributaria está sujeta a plazos de conservación específicos y puede ser requerida en procedimientos de comprobación o inspección años después de haberse generado.
Por este motivo, no basta con almacenar los documentos. Es necesario mantenerlos accesibles, correctamente identificados y organizados durante todo el periodo en el que puedan resultar necesarios.
La acumulación de declaraciones, justificantes, facturas y comunicaciones administrativas puede generar un volumen documental considerable. Cuando estos documentos únicamente se conservan en papel, su consulta puede resultar más lenta y compleja.
La importancia de mantener un archivo fiscal organizado
Una buena organización documental permite identificar rápidamente qué documentación corresponde a cada ejercicio, declaración, expediente o procedimiento tributario.
Esta estructura cobra especial importancia cuando la Administración solicita información concreta y establece un plazo para aportarla. Disponer de los documentos correctamente clasificados permite localizar con mayor facilidad la información relacionada con el requerimiento.
Acceso a documentación de ejercicios anteriores
Las necesidades de consulta no siempre afectan al ejercicio fiscal más reciente. Una comprobación puede hacer necesario recuperar documentación generada años atrás.
La digitalización permite mantener esa documentación integrada en un sistema de archivo que facilite su consulta sin depender exclusivamente de la localización física del documento original.
Localización rápida ante una solicitud de información
Cuando la documentación está clasificada mediante criterios homogéneos, resulta más sencillo localizar declaraciones, facturas, justificantes o comunicaciones relacionadas entre sí.
Esta capacidad de recuperación documental permite reducir el tiempo dedicado a buscar información cuando surge una solicitud de la Administración tributaria.
Documentación fiscal habitual a digitalizar
Las empresas generan diferentes tipos de documentos relacionados con sus obligaciones tributarias. Digitalizarlos de forma estructurada permite mantener reunida la información necesaria para realizar consultas posteriores o responder ante procedimientos administrativos.
1. Declaraciones y autoliquidaciones
Las declaraciones y autoliquidaciones corresponden a los modelos presentados ante la Administración tributaria y constituyen la base documental sobre la que puede sustentarse cualquier revisión o comprobación posterior.
Su conservación permite consultar qué información fue presentada en cada momento y facilita localizar los documentos relacionados con un determinado periodo o ejercicio fiscal.
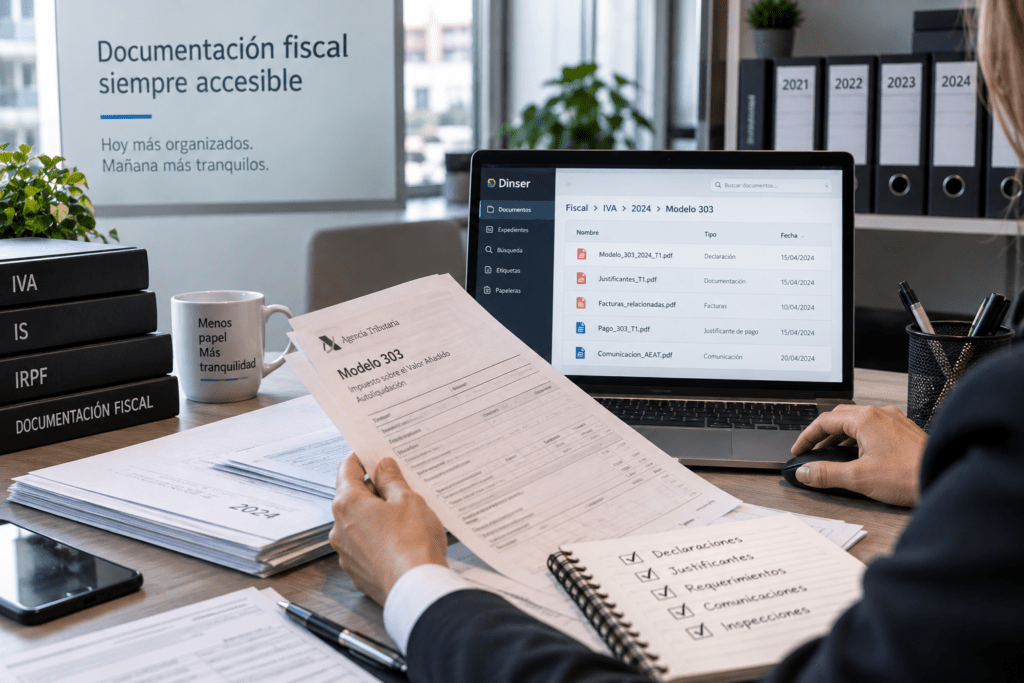
Organización por modelo y ejercicio
Mantener las declaraciones clasificadas permite identificar de forma clara la documentación correspondiente a cada periodo.
Una estructura coherente también facilita relacionar cada modelo presentado con los justificantes y documentos que respaldan las cifras declaradas.
Consulta posterior de declaraciones
Cuando una empresa necesita revisar información de ejercicios anteriores, un archivo digital correctamente estructurado permite acceder a las declaraciones sin tener que realizar búsquedas manuales entre grandes volúmenes de documentación física.
2. Justificantes y facturas relacionadas
Los justificantes y facturas respaldan las cifras incluidas en las declaraciones tributarias. Su organización y accesibilidad resulta crítica cuando es necesario justificar determinadas operaciones o importes ante la Administración.
La dificultad no suele estar únicamente en conservar estos documentos, sino en poder identificar con rapidez cuáles corresponden a una determinada declaración, operación o periodo.
Vinculación entre declaración y justificantes
Asociar cada declaración con sus justificantes correspondientes facilita responder de forma ágil ante un requerimiento que solicite acreditar las cifras presentadas.
Esta vinculación documental permite consultar de forma conjunta la declaración y los documentos que justifican los importes incluidos en ella.
Creación de expedientes documentales relacionados
Agrupar declaraciones y justificantes dentro de un mismo expediente digital contribuye a mantener una visión más completa de la documentación fiscal.
De este modo, cuando resulta necesario revisar una declaración concreta, también puede localizarse con mayor facilidad la documentación que la respalda.
3. Requerimientos y comunicaciones de la Administración
Las notificaciones, requerimientos de información y resoluciones de la Agencia Tributaria deben conservarse organizadas junto con la documentación a la que hacen referencia.
Mantener estas comunicaciones separadas del resto del expediente puede dificultar posteriormente la reconstrucción de un procedimiento o la consulta de la documentación presentada.
Organización de las comunicaciones administrativas
La digitalización permite integrar las comunicaciones recibidas dentro del expediente correspondiente, facilitando la consulta conjunta de requerimientos, respuestas y documentación relacionada.
Esta organización puede resultar especialmente útil cuando existe más de una comunicación administrativa relacionada con un mismo asunto.
Relación entre comunicación y documentación aportada
Cuando un requerimiento solicita aportar determinadas declaraciones, facturas o justificantes, resulta conveniente mantener vinculada la comunicación administrativa con los documentos utilizados para responder.
Así, el expediente conserva de forma organizada tanto la solicitud recibida como la documentación relacionada con ella.
4. Documentación de procedimientos de comprobación
Cuando existe un procedimiento de inspección o comprobación en curso, toda la documentación relacionada debe quedar accesible y bien estructurada durante todo el proceso.
Estos procedimientos pueden generar diferentes documentos, comunicaciones y justificantes que conviene conservar de forma ordenada para facilitar su seguimiento.
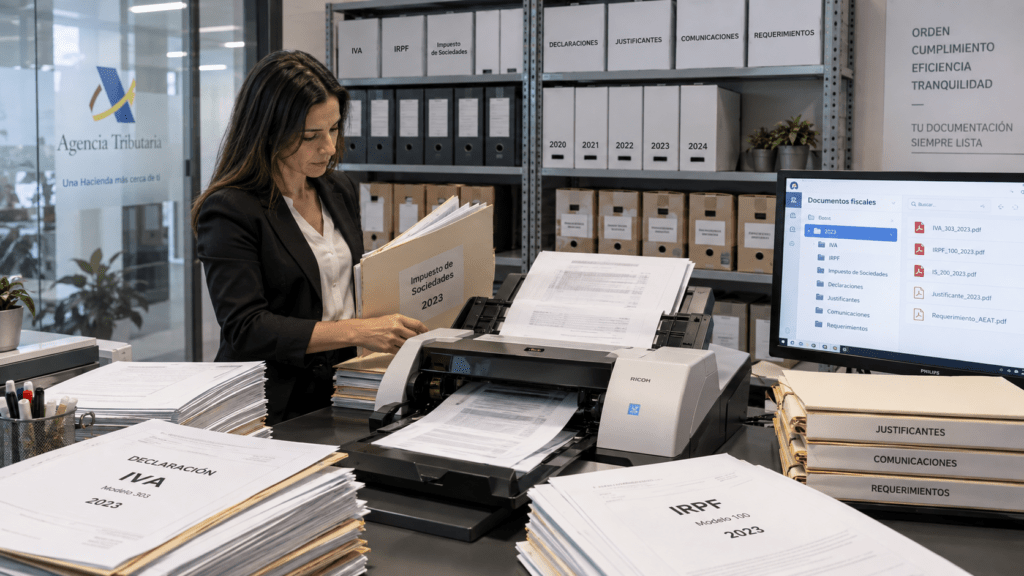
Organización documental durante el procedimiento
Mantener la documentación agrupada dentro de un expediente facilita localizar la información relacionada con cada fase del procedimiento.
También permite disponer de una visión más clara de las comunicaciones recibidas y de la documentación relacionada con la comprobación.
Acceso continuado durante todo el proceso
Durante un procedimiento tributario puede ser necesario consultar varias veces los mismos documentos o recuperar información aportada anteriormente.
Un archivo digital estructurado permite mantener esta documentación disponible y reducir la dependencia del archivo físico durante la gestión del procedimiento.
Plazos de prescripción fiscal
Los plazos de conservación de documentación fiscal están vinculados a los plazos de prescripción tributaria, que deben respetarse antes de plantear cualquier destrucción del original en papel.
Por ello, la digitalización no debe entenderse únicamente como una forma de reducir espacio de almacenamiento. También debe formar parte de una gestión documental que tenga en cuenta durante cuánto tiempo debe conservarse cada documentación.
Conservación antes de eliminar documentación física
Antes de destruir documentación original en papel es necesario comprobar los plazos de conservación aplicables y asegurarse de que la documentación debe poder eliminarse.
Una política documental adecuada permite combinar las ventajas del archivo digital con el cumplimiento de los periodos de conservación correspondientes.
Beneficios de digitalizar documentación fiscal
La digitalización de los archivos tributarios permite mejorar tanto la organización interna de la documentación como la capacidad de respuesta de la empresa ante posibles solicitudes administrativas.
Entre sus principales beneficios se encuentran:
Respuesta ágil ante requerimientos de la Administración tributaria.
Mejor organización de justificantes vinculados a cada declaración.
Reducción del archivo físico en departamentos financieros y fiscales.
Mayor tranquilidad ante procedimientos de comprobación o inspección.
Mayor agilidad en la gestión documental
La posibilidad de acceder a los documentos desde un archivo organizado reduce el tiempo necesario para localizar información relacionada con declaraciones, justificantes o expedientes tributarios.
Esta agilidad resulta especialmente relevante cuando la empresa debe recopilar documentación correspondiente a ejercicios anteriores.
Reducción del tiempo dedicado a búsquedas
En archivos físicos extensos, localizar un documento concreto puede exigir revisar diferentes carpetas, archivadores o cajas.
La digitalización permite estructurar la documentación para facilitar búsquedas y consultas posteriores.
Disponibilidad de la información cuando se necesita
El objetivo no es únicamente transformar documentos en papel en archivos digitales, sino conseguir que la información pueda localizarse y consultarse cuando resulte necesaria.
Una estructura documental coherente facilita que los departamentos financieros, fiscales o administrativos puedan acceder con mayor rapidez a los documentos correspondientes.
Reducción del archivo físico
Los departamentos financieros y fiscales pueden acumular grandes cantidades de documentación en papel a medida que pasan los ejercicios.
La digitalización contribuye a reducir esta dependencia del archivo físico y facilita una gestión más ordenada de la documentación acumulada.
Mejor aprovechamiento del espacio documental
Reducir el volumen de documentos que deben consultarse exclusivamente en formato físico permite simplificar la gestión de archivos y espacios de almacenamiento.
No obstante, cualquier decisión relacionada con la eliminación de originales debe realizarse respetando los correspondientes plazos de conservación.
Digitalización como parte de la gestión del archivo
El valor de la digitalización aumenta cuando se acompaña de una estructura documental definida, capaz de relacionar declaraciones, justificantes, comunicaciones y expedientes.
De este modo, el archivo digital se convierte en una herramienta de consulta y no simplemente en una copia electrónica de documentos en papel.
¿Tienes un gran volumen de documentos por digitalizar?
Planificamos tu proyecto de principio a fin para digitalizar tu archivo con seguridad, trazabilidad y control.
Empieza tu proyectoPreparados ante cualquier requerimiento
Un archivo fiscal bien digitalizado y organizado reduce significativamente el tiempo dedicado a responder ante un requerimiento de la Administración tributaria.
También facilita reconstruir la documentación relacionada con una declaración, identificar los justificantes correspondientes y consultar las comunicaciones administrativas asociadas a un determinado expediente.
Organización documental para responder con rapidez
Cuando llega un requerimiento, una parte importante del trabajo consiste en localizar exactamente la documentación solicitada.
Si las declaraciones, justificantes y comunicaciones están vinculados dentro de una misma estructura documental, el proceso de recopilación resulta más sencillo.
Expedientes fiscales accesibles y estructurados
La organización por expedientes permite mantener agrupados los diferentes documentos relacionados con una misma obligación tributaria, declaración o procedimiento.
Esta estructura facilita consultar la documentación de manera ordenada y mantener una relación clara entre los distintos archivos.
Digitalización de documentación fiscal con Dinser
Dinser digitaliza documentación fiscal vinculando declaraciones, justificantes y comunicaciones en expedientes accesibles y bien estructurados.
Este enfoque permite transformar el archivo fiscal en un sistema documental más organizado, preparado para facilitar tanto las consultas habituales como la respuesta ante posibles requerimientos de la Administración tributaria.