Pocos documentos se repiten tanto en la actividad diaria de una empresa como las facturas. Procesarlas manualmente implica revisar cada documento e introducir datos como proveedor, número de factura, fecha, base imponible, impuestos o importe total. Cuando el volumen aumenta, esta tarea consume muchas horas y eleva el riesgo de errores. La digitalización de facturas permite automatizar buena parte de este proceso mediante la captura, extracción y validación de los datos necesarios para su posterior gestión contable.
El objetivo no consiste únicamente en transformar una factura en papel en un archivo PDF. Un proceso correctamente diseñado permite identificar la información relevante del documento, comprobar determinados datos y preparar el resultado para incorporarlo al ERP o sistema contable de la organización.
De esta forma, los equipos administrativos pueden dedicar menos tiempo a la introducción repetitiva de información y concentrarse en aquellas facturas que realmente requieren revisión.
Por qué automatizar el procesamiento de facturas
El volumen de facturas gestionado por una organización puede alcanzar rápidamente miles de documentos al año. Además, cada proveedor puede utilizar un diseño diferente, lo que dificulta establecer un único sistema visual de lectura.
Cuando la información se introduce manualmente, cada factura requiere localizar sus campos y trasladarlos al sistema correspondiente.
Este proceso repetitivo puede provocar errores en importes, fechas, números de factura o datos fiscales. También puede dificultar la detección de documentos duplicados y retrasar los circuitos internos de aprobación.
La automatización busca reducir estas tareas manuales manteniendo mecanismos de validación y control.
Cómo funciona la digitalización de facturas
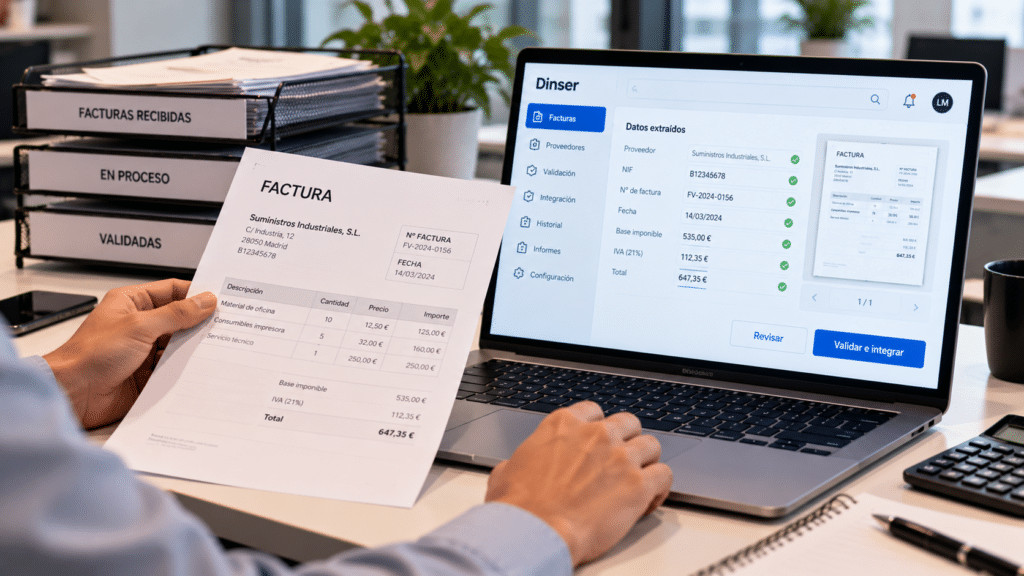
El proceso puede adaptarse a las características de cada empresa, pero normalmente combina captura documental, reconocimiento de información, validación e integración.
1. Captura de la factura
El primer paso consiste en incorporar el documento al flujo de procesamiento.
Las facturas pueden llegar en papel, como archivos PDF o a través de otros canales digitales. Cuando existen originales físicos, estos se digitalizan mediante equipos de captura adecuados.
El objetivo es centralizar las diferentes entradas para que la documentación pueda seguir un procedimiento común independientemente de su procedencia.
Una correcta identificación inicial también permite evitar que una misma factura entre varias veces en el circuito.
2. Extracción automática de campos clave
Una vez capturada la factura, pueden utilizarse tecnologías de reconocimiento documental para localizar la información relevante.
Entre los campos habituales se encuentran:
- Nombre o razón social del proveedor.
- NIF u otros identificadores fiscales.
- Número de factura.
- Fecha de emisión.
- Base imponible.
- Tipo e importe de IVA.
- Importe total.
- Número de pedido, cuando aparece indicado.
- Conceptos o líneas de factura cuando sean necesarios.
El OCR permite reconocer el texto contenido en el documento, mientras que otras técnicas de clasificación y extracción ayudan a determinar qué información corresponde a cada campo.
Reconocimiento de facturas con formatos variables
Uno de los principales retos es que cada proveedor puede presentar la información en una posición diferente.
Identificar datos sin depender de una plantilla única
El número de factura puede aparecer en la parte superior de un documento y en una columna lateral en otro. Lo mismo ocurre con las fechas, los datos fiscales o los importes.
Los sistemas actuales de extracción documental pueden analizar diferentes estructuras para identificar campos sin depender exclusivamente de una coordenada fija dentro de la página.
Aun así, la calidad del original, la complejidad del diseño y la legibilidad de la factura pueden afectar al resultado. Por ello, es importante establecer controles para aquellas situaciones en las que la información no se reconoce con suficiente fiabilidad.
3. Validación contable de los datos
Extraer un dato automáticamente no significa que deba incorporarse directamente al sistema contable sin ninguna comprobación.
La fase de validación permite aplicar reglas para detectar posibles inconsistencias.
Por ejemplo, puede comprobarse la relación matemática entre base imponible, impuestos y total, verificar que el proveedor exista en el sistema o detectar si el número de factura ya ha sido procesado anteriormente.
Estas reglas ayudan a identificar incidencias antes de que la información avance dentro del circuito de aprobación.
Conciliación con pedidos y albaranes
En empresas con procesos de compras estructurados, la factura puede relacionarse con otros documentos.
Comparar factura, pedido y recepción
Cuando existen un pedido previo y un albarán de entrega, los datos pueden compararse para comprobar si existe coherencia entre lo solicitado, lo recibido y lo facturado.
Pueden analizarse referencias, cantidades, precios u otros datos disponibles según el nivel de integración del sistema.
Si los documentos coinciden conforme a las reglas definidas, la factura puede continuar dentro del flujo. Si existe una discrepancia, puede enviarse a revisión antes de autorizar su contabilización o pago.
Integración con el sistema contable
4. Exportar los datos sin volver a introducirlos
Una vez validados, los datos extraídos pueden prepararse para su incorporación al ERP, programa contable o sistema de gestión utilizado por la organización.
Esta fase es fundamental para evitar que la automatización termine generando simplemente otro repositorio independiente.
La estructura de los campos debe diseñarse teniendo en cuenta el sistema de destino. Código de proveedor, número de factura, fecha, bases, impuestos y referencias internas deben mantener una correspondencia clara con los datos utilizados por la aplicación contable.
Cómo gestionar las excepciones
La automatización no implica eliminar por completo la intervención humana.
Revisión únicamente cuando existe una incidencia
Un enfoque eficiente consiste en automatizar los documentos que cumplen las reglas establecidas y dirigir a revisión aquellos que presentan dudas o discrepancias.
Así, el personal no necesita comprobar manualmente cada factura, sino centrarse en las excepciones.
Entre ellas pueden encontrarse documentos poco legibles, proveedores nuevos, importes que no cuadran, números de factura duplicados o diferencias respecto al pedido correspondiente.
Control de duplicados
Una factura procesada dos veces puede provocar incidencias administrativas o contables.
El sistema puede utilizar varios campos para identificar posibles duplicidades, como proveedor, número de factura, fecha e importe.
Cuando aparece una coincidencia relevante, el documento puede quedar pendiente de comprobación antes de continuar.
Este control resulta especialmente útil cuando una misma factura puede llegar por diferentes canales.
Trazabilidad durante todo el proceso
Digitalizar también permite conocer en qué estado se encuentra cada factura.
La organización puede diferenciar documentos recibidos, pendientes de validación, aprobados, rechazados o integrados en el sistema correspondiente.
Esta trazabilidad facilita responder a consultas internas y detectar dónde se encuentran los principales cuellos de botella.
Beneficios de digitalizar el proceso de facturación
Un flujo correctamente diseñado puede aportar ventajas importantes:
- Reducción del tiempo dedicado a introducir datos manualmente.
- Menor riesgo de errores de transcripción.
- Detección más sencilla de posibles facturas duplicadas.
- Mayor rapidez en los circuitos internos de validación.
- Mejor trazabilidad desde la recepción hasta la integración.
- Localización más rápida de facturas históricas.
- Posibilidad de relacionar facturas con pedidos y albaranes.
- Mayor homogeneidad en el tratamiento de documentos de distintos proveedores.
- Integración de la documentación con ERP y sistemas contables.
- Mayor capacidad para concentrar la revisión humana en incidencias reales.
¿Tienes un gran volumen de documentos por digitalizar?
Planificamos tu proyecto de principio a fin para digitalizar tu archivo con seguridad, trazabilidad y control.
Casos donde la revisión manual sigue siendo necesaria
No todas las facturas pueden procesarse automáticamente con el mismo nivel de confianza.
Documentos deteriorados, imágenes de baja calidad, formatos poco habituales o información manuscrita pueden requerir intervención.
También puede establecerse una revisión específica para determinadas operaciones según los criterios internos de la empresa.
El objetivo de la automatización no debe ser eliminar cualquier control humano, sino utilizarlo donde realmente aporta valor.
De la factura digitalizada al archivo contable
Una vez procesada, la factura debe quedar correctamente relacionada con los datos obtenidos durante la extracción.
Esto facilita recuperar posteriormente el documento utilizando criterios como proveedor, número, fecha o referencia contable.
Además, mantener una asociación entre el registro y su correspondiente documento permite consultar el original digital cuando sea necesario revisar una operación.
Automatizar sin perder control contable
La digitalización de facturas transforma un proceso repetitivo en un flujo documental estructurado.
La combinación de captura, OCR, extracción automática, reglas de validación y conexión con sistemas de gestión permite reducir considerablemente las tareas manuales sin renunciar a mecanismos de supervisión.
La clave consiste en definir qué información debe capturarse, qué comprobaciones se realizarán y qué situaciones deben derivarse a revisión.
Conclusión
La digitalización de facturas permite ir mucho más allá de sustituir el papel por archivos electrónicos. Cuando se diseña como un proceso completo, puede automatizar la captura de datos, validar información, detectar incidencias y preparar los registros para su integración con el sistema contable.
Esto permite que los departamentos financieros y administrativos dediquen menos tiempo a transcribir información y más a gestionar excepciones y tareas de mayor valor.
Dinser diseña flujos de captura y procesamiento de facturas adaptados a la estructura documental y contable de cada organización, definiendo criterios de extracción, validación e integración con sus sistemas de gestión.
Preguntas frecuentes sobre digitalización de facturas
¿Qué datos se pueden extraer automáticamente de una factura?
Pueden identificarse campos como proveedor, NIF, número y fecha de factura, base imponible, impuestos, importe total y determinadas referencias relacionadas con pedidos o conceptos.
¿Se pueden procesar facturas de proveedores con formatos diferentes?
Sí. Los sistemas de reconocimiento documental pueden trabajar con estructuras variables, aunque la calidad y complejidad del documento pueden afectar a la precisión de la extracción.
¿Cómo se detectan las facturas duplicadas?
Pueden compararse diferentes datos, como proveedor, número de factura, fecha e importe, para identificar posibles coincidencias antes de continuar con el procesamiento.
¿Puede una factura digitalizada integrarse automáticamente en un ERP?
Sí, siempre que el flujo de digitalización y la estructura de datos se preparen para comunicarse con el sistema de destino y este permita la integración correspondiente.
¿La automatización elimina completamente la revisión manual?
No necesariamente. Los documentos que presentan errores, baja calidad, discrepancias o situaciones excepcionales pueden enviarse a revisión humana antes de completar el proceso.